

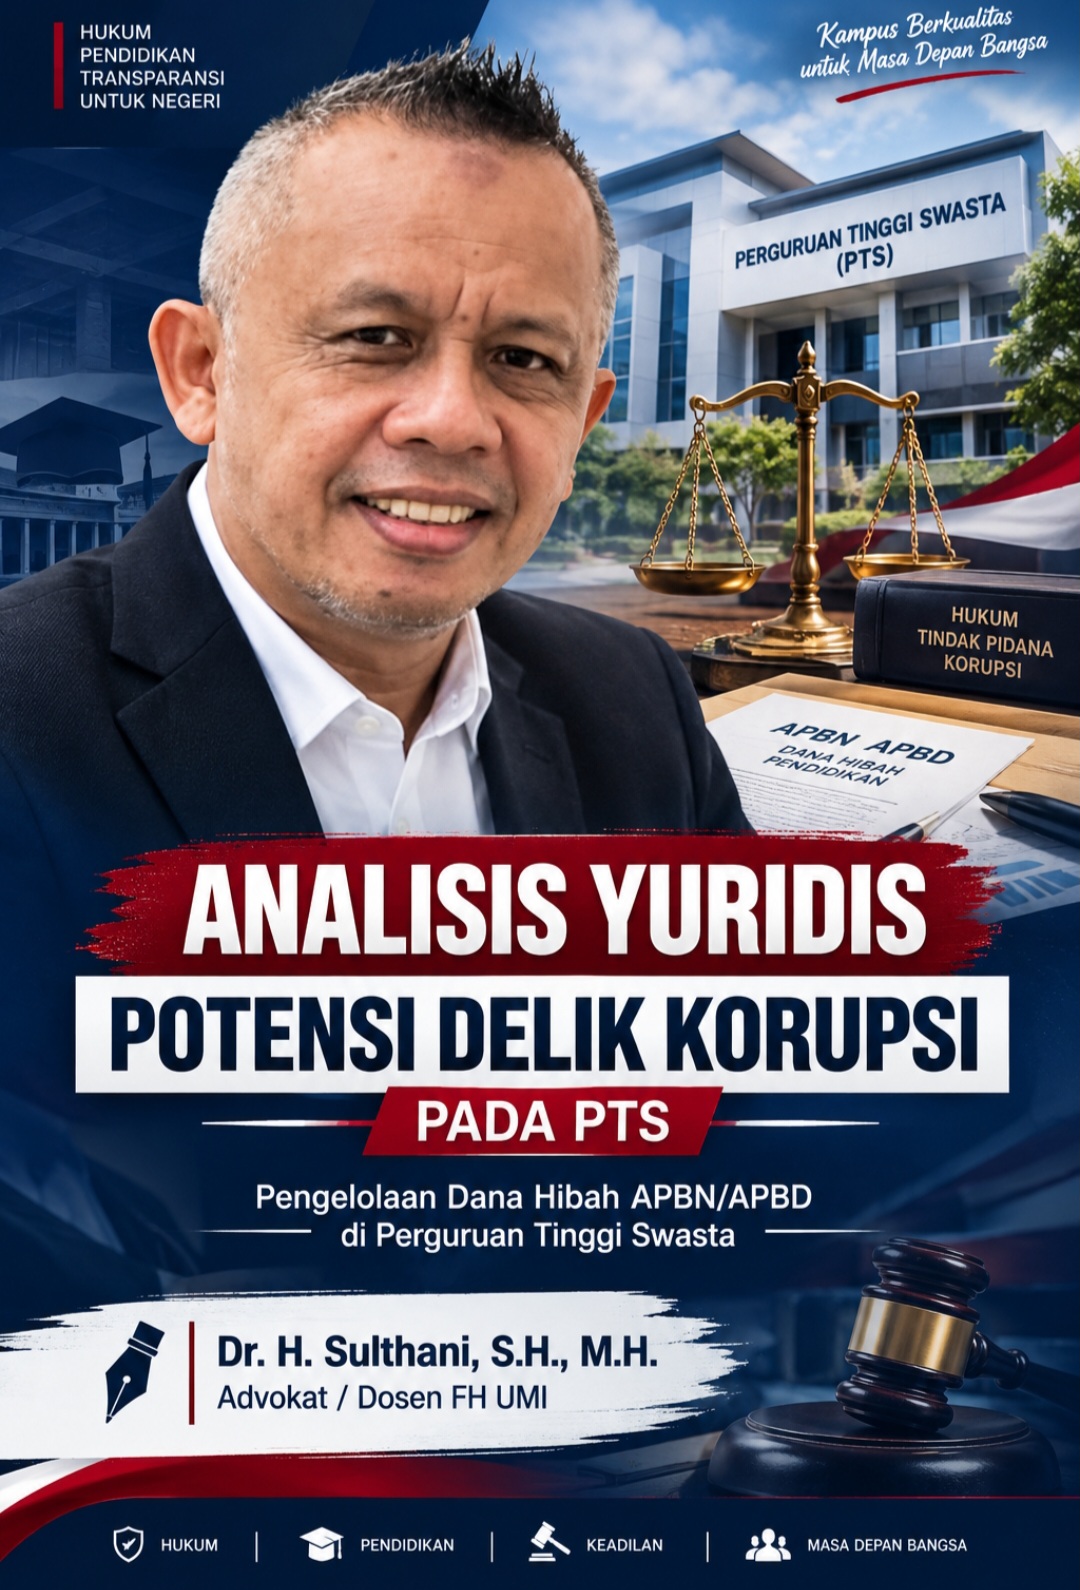

Oleh: Dr. H. Sulthani, S.H., M.H.
Advokat / Dosen FH UMI
MAKASSAR, liputan47.com — Perguruan Tinggi Swasta (PTS) sebagai badan hukum privat tidak serta-merta berada di luar jangkauan hukum tindak pidana korupsi ketika mengelola dana yang bersumber dari keuangan negara, Senin 21 September 2026.
Bantuan dana hibah maupun bantuan sosial yang bersumber dari Anggaran Pendapatan dan Belanja Negara (APBN) atau Anggaran Pendapatan dan Belanja Daerah (APBD) dapat menimbulkan konsekuensi hukum apabila penggunaannya tidak sesuai peruntukan, tidak dapat dipertanggungjawabkan, atau mengakibatkan kerugian keuangan negara.
Hal tersebut menjadi perhatian penting bagi pengelola PTS, khususnya yayasan, pimpinan perguruan tinggi, maupun pihak lain yang diberikan kewenangan mengelola dana publik.
Menurut analisis yuridis, terdapat sejumlah titik krusial yang perlu diperhatikan dalam pengelolaan dana negara di lingkungan PTS.
1. PTS dan Subjek Hukum dalam UU Tipikor
Undang-Undang Nomor 31 Tahun 1999 sebagaimana telah diubah dengan Undang-Undang Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi tidak hanya mengatur Pegawai Negeri atau Penyelenggara Negara.
Pasal 2 ayat (1) dan Pasal 3 UU Tipikor menggunakan frasa “setiap orang”.
Dengan demikian, apabila seseorang di lingkungan PTS terbukti memenuhi unsur tindak pidana sebagaimana diatur dalam UU Tipikor, statusnya sebagai pihak swasta tidak dengan sendirinya menghapus pertanggungjawaban pidana.
Pengurus yayasan, pimpinan perguruan tinggi, maupun pihak lain yang memiliki kewenangan dalam pengelolaan dana publik dapat dimintai pertanggungjawaban apabila terbukti melakukan perbuatan yang memenuhi unsur tindak pidana korupsi.
2. Dua Konstruksi Delik yang Perlu Diwaspadai
Potensi persoalan hukum dalam pengelolaan dana publik di lingkungan PTS antara lain dapat berkaitan dengan Pasal 2 ayat (1) dan Pasal 3 UU Tipikor, sepanjang seluruh unsur deliknya terpenuhi.
Pasal 2 ayat (1) pada pokoknya mengatur perbuatan melawan hukum yang memperkaya diri sendiri, orang lain, atau suatu korporasi yang merugikan keuangan negara atau perekonomian negara.
Dalam konteks PTS, persoalan dapat muncul, misalnya, apabila dana bantuan pemerintah digunakan melalui pengadaan barang atau jasa yang dilakukan secara tidak sesuai ketentuan, terjadi penggelembungan harga (markup), atau dibuat pertanggungjawaban kegiatan yang tidak sesuai dengan kondisi sebenarnya.
Sementara itu, Pasal 3 UU Tipikor berkaitan dengan penyalahgunaan kewenangan, kesempatan, atau sarana yang ada karena jabatan atau kedudukan untuk menguntungkan diri sendiri, orang lain, atau korporasi yang dapat merugikan keuangan negara.
Contohnya dapat berupa penyalahgunaan kewenangan dalam mengelola program bantuan pendidikan atau beasiswa pemerintah apabila dana tersebut dialihkan dari tujuan yang telah ditentukan.
Namun, setiap dugaan tersebut tetap harus dibuktikan berdasarkan fakta, alat bukti, serta terpenuhinya seluruh unsur pasal yang didakwakan.
3. Persoalan Penting: Kerugian Keuangan Negara
Salah satu aspek penting dalam perkara korupsi adalah keberadaan kerugian keuangan negara.
Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016 menegaskan bahwa unsur kerugian keuangan negara dalam Pasal 2 ayat (1) dan Pasal 3 UU Tipikor harus dipahami sebagai kerugian yang nyata atau actual loss, bukan sekadar kerugian yang masih berupa potensi.
Karena itu, perlu dibedakan antara aset yang memang berasal dari sumber privat PTS dengan dana yang berasal dari APBN/APBD.
Dana operasional yang bersumber dari pembayaran mahasiswa atau kegiatan usaha PTS pada dasarnya memiliki karakter berbeda dengan dana pemerintah yang diberikan melalui program hibah, bantuan, maupun skema pembiayaan lainnya.
Ketika PTS menerima dana yang bersumber dari APBN/APBD, penggunaannya tetap terikat pada tujuan, ketentuan, dan mekanisme pertanggungjawaban sebagaimana ditetapkan dalam pemberian dana tersebut.
Apabila berdasarkan fakta dan pembuktian dana tersebut disalahgunakan sehingga menimbulkan kerugian keuangan negara yang nyata, maka persoalan tersebut dapat masuk ke ranah hukum pidana korupsi.
4. Potensi Pertanggungjawaban Korporasi
Persoalan juga tidak berhenti pada pertanggungjawaban individu.
Apabila suatu tindak pidana dilakukan dalam konteks kepentingan atau untuk keuntungan badan hukum penyelenggara perguruan tinggi, maka aspek pertanggungjawaban pidana korporasi dapat menjadi bagian dari analisis hukum.
Peraturan Mahkamah Agung Nomor 13 Tahun 2016 mengatur tata cara penanganan perkara tindak pidana oleh korporasi.
Karena itu, pengelolaan dana publik oleh yayasan atau badan hukum penyelenggara PTS membutuhkan sistem pengawasan dan pertanggungjawaban yang jelas, terdokumentasi, serta dapat diaudit.
5. Tata Kelola Menjadi Kunci Pencegahan
Pengelolaan dana pemerintah oleh PTS semestinya tidak hanya berorientasi pada penyerapan anggaran, tetapi juga pada kepatuhan terhadap seluruh ketentuan yang melekat pada dana tersebut.
Penerapan prinsip Good Corporate Governance (GCG) dapat menjadi salah satu instrumen pencegahan.
PTS perlu memperkuat fungsi Satuan Pengawas Internal (SPI), memastikan pemisahan kewenangan, memperbaiki sistem dokumentasi keuangan, serta melakukan pengawasan terhadap proses pengadaan dan pelaporan.
Setiap dana yang bersumber dari APBN/APBD juga harus dikelola berdasarkan petunjuk teknis, perjanjian pemberian bantuan, serta ketentuan peraturan perundang-undangan yang berlaku.
Kesimpulan
PTS sebagai lembaga pendidikan swasta tidak otomatis menjadi subjek UU Tipikor hanya karena berstatus badan hukum privat. Namun, ketika PTS menerima dan mengelola dana yang bersumber dari keuangan negara, terdapat kewajiban hukum untuk menggunakan dan mempertanggungjawabkannya sesuai ketentuan yang melekat pada dana tersebut.
Apabila kemudian terdapat dugaan penyimpangan, maka penilaiannya harus dilakukan berdasarkan fakta, alat bukti, sumber dana, tujuan penggunaan dana, mekanisme pertanggungjawaban, serta terpenuhinya seluruh unsur tindak pidana yang dipersangkakan.
Karena itu, langkah pencegahan menjadi sangat penting. Transparansi, akuntabilitas, pengawasan internal, dokumentasi yang lengkap, serta kepatuhan terhadap petunjuk teknis merupakan bagian penting dalam memastikan pengelolaan dana publik di lingkungan PTS berjalan secara bersih, transparan, dan dapat dipertanggungjawabkan secara hukum.
Tim Jurnalis